Wie Unternehmen Investitionen in Dekarbonisierungsmaßnahmen fundiert vergleichen, gezielt priorisieren und wirtschaftliche Risiken berücksichtigen
In vielen Unternehmen konkurrieren Dekarbonisierungsmaßnahmen mit anderen Investitionen um begrenztes Kapital. Dabei waren klimafreundlichere Technologien lange häufig mit höheren Anfangsinvestitionen oder längeren Amortisationszeiten verbunden.
Heute verändert sich diese Rechnung. Neben Investitions- und Betriebskosten beeinflussen zunehmend auch Energiepreise, CO₂-Kosten, Förderungen und regulatorische Entwicklungen, welche Lösung langfristig wirtschaftlich tragfähig ist. Dadurch können sich Technologien anders rechnen als noch vor einigen Jahren.
Für Unternehmen reicht es deshalb nicht aus, nur die technische Machbarkeit oder die Anschaffungskosten zu betrachten. Entscheidend ist, wie sich eine Maßnahme über ihre gesamte Nutzungsdauer entwickelt und unter welchen Rahmenbedingungen sie wirtschaftlich sinnvoll wird.
Dafür müssen verschiedene Perspektiven zusammengeführt werden:
Gleichzeitig verändern regulatorische Entwicklungen wie CBAM oder ETS II die wirtschaftlichen Rahmenbedingungen. Für Unternehmen stellt sich damit nicht nur die Frage, welche Technologie technisch funktioniert, sondern vor allem, welche Investition sich unter realistischen Zukunftsannahmen wirtschaftlich trägt.
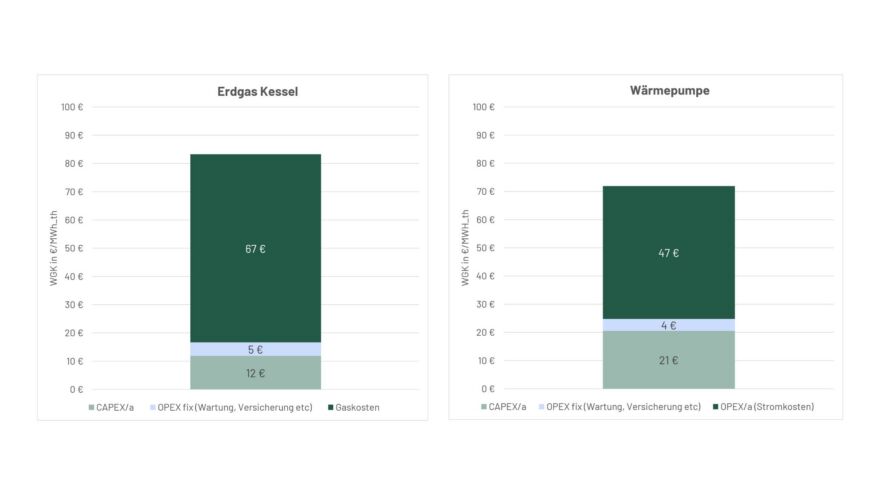
Die Wärmegestehungskosten (Levelized Cost of Heat, LCOH) ermöglichen es, unterschiedliche Wärmeerzeugungspfade wirtschaftlich miteinander zu vergleichen. Statt lediglich die Anschaffungskosten gegenüberzustellen, betrachtet die Methode die Kosten über die gesamte Lebensdauer einer Lösung.
Berücksichtigt werden insbesondere Investitionskosten, Betriebskosten, Förderungen, Kosten der Energieträger, Auslastung, Wirkungsgrad und Kapitalkosten.
Das ist beispielsweise relevant, wenn Unternehmen zwischen Gaskessel, Wärmepumpe, Biomasse oder Fernwärme entscheiden.
Der Vorteil liegt in der Vergleichbarkeit: Eine Technologie mit höheren Anfangsinvestitionen kann über ihre Laufzeit wirtschaftlicher sein als eine vermeintlich günstigere Alternative.
Eine LCOH-Analyse zeigt beispielsweise, ab welchem Strom- oder Gaspreis sich eine bestimmte Technologie rechnet. Gleichzeitig wird sichtbar, wie stark Volllaststunden, Fördermittel oder Finanzierungskosten das Ergebnis beeinflussen.
Besonders aussagekräftig wird die Betrachtung in Kombination mit unterschiedlichen CO₂-Preisszenarien. So lässt sich bestimmen, ab welchem CO₂-Preis eine emissionsärmere Lösung auch wirtschaftlich im Vorteil ist.
Damit liefert LCOH nicht nur einen Kostenvergleich. Die Methode unterstützt Unternehmen dabei, Investitionen über ihre gesamte Nutzungsdauer einzuordnen und technologische Entscheidungen auf eine belastbarere wirtschaftliche Basis zu stellen.
Für energiebezogene Investitionen bietet VALERI nach DIN EN 17463 eine strukturierte Methodik zur Wirtschaftlichkeitsbewertung. Anders als eine einfache statische Amortisationsrechnung ist die Bewertung dynamisch: Sie berücksichtigt unter anderem Zahlungsströme über die Nutzungsdauer, den Zeitpunkt von Ein- und Auszahlungen sowie weitere wirtschaftliche Annahmen.
Dadurch lassen sich Investitionen differenzierter bewerten und gegenüber Management, Controlling und technischen Verantwortlichen nachvollziehbar darstellen.
Unternehmen mit einem durchschnittlichen Gesamtendenergieverbrauch von mehr als 2,5 GWh pro Jahr über die letzten drei abgeschlossenen Kalenderjahre müssen für als wirtschaftlich identifizierte Endenergieeinsparmaßnahmen Umsetzungspläne erstellen und veröffentlichen. Für die Wirtschaftlichkeitsbewertung verweist § 9 des Energieeffizienzgesetzes (EnEfG) ausdrücklich auf DIN EN 17463.
Als wirtschaftlich gilt eine Maßnahme dabei, wenn nach der Bewertung gemäß DIN EN 17463 spätestens nach 50 Prozent der Nutzungsdauer ein positiver Kapitalwert erreicht wird. Berücksichtigt werden Nutzungsdauern von höchstens 15 Jahren.
Für Unternehmen bedeutet das: VALERI ist nicht nur eine Rechenmethodik, sondern kann auch eine wichtige Grundlage sein, um Investitionen strukturiert zu priorisieren und regulatorische Anforderungen nachvollziehbar abzubilden.
Durch die CO₂-Bepreisung werden Emissionen zunehmend zu einer finanziellen Größe in Investitionsentscheidungen.
Im deutschen Brennstoffemissionshandel gilt für 2026 ein Preiskorridor von 55 bis 65 Euro je Zertifikat. Anders als in den Jahren 2021 bis 2025 werden die Zertifikate 2026 innerhalb dieses Korridors versteigert.
Für Investitionsentscheidungen ist dabei weniger ein einzelner CO₂-Preis entscheidend als die Frage, wie sich die Kosten über die Laufzeit einer Anlage entwickeln können. Gerade bei langfristigen Investitionen ist es deshalb sinnvoll, mit unterschiedlichen CO₂-Preisszenarien zu rechnen. So wird sichtbar, wie sich steigende CO₂-Kosten auf die Betriebskosten bestehender Anlagen auswirken und unter welchen Bedingungen emissionsärmere Alternativen wirtschaftlich interessanter werden.
Internes Carbon Pricing: CO₂-Kosten frühzeitig berücksichtigen
Unternehmen können CO₂-Kosten auch unabhängig von der regulatorischen Bepreisung in ihre Entscheidungen integrieren. Dafür kann ein interner CO₂-Preis, beispielsweise als Shadow Price, angesetzt werden. Emissionen erhalten dabei einen kalkulatorischen Preis – auch wenn diese Kosten aktuell noch nicht oder nicht in gleicher Höhe tatsächlich anfallen.
Das ermöglicht es, unterschiedliche Investitionen oder Beschaffungsoptionen nicht nur anhand ihrer direkten Kosten, sondern auch unter Berücksichtigung ihrer CO₂-Wirkung zu vergleichen. Im Lieferantenmanagement kann ein interner CO₂-Preis beispielsweise helfen, emissionsintensive Beschaffungsoptionen wirtschaftlich differenzierter zu bewerten und mögliche zukünftige CO₂-Kosten frühzeitig in die Auswahl einzubeziehen.
Damit wird die CO₂-Wirkung zu einer zusätzlichen wirtschaftlichen Entscheidungsgröße und kann systematischer in bestehende Investitions- und Beschaffungsprozesse einfließen.
Maßnahmen im Portfolio vergleichen
MAC-Kurven (Marginal Abatement Cost Curves) erweitern diese Betrachtung um eine Portfolio-Perspektive. Sie ordnen Maßnahmen nach den Kosten je vermiedener Tonne CO₂.
So wird beispielsweise sichtbar, welche Effizienzmaßnahmen sich bereits bei vergleichsweise niedrigen CO₂-Kosten rechnen und welche größeren Technologiewechsel erst bei höheren CO₂-Preisen wirtschaftlich werden.
Unternehmen können dadurch besser priorisieren:
MAC-Kurven helfen damit, Dekarbonisierung nicht als Sammlung einzelner Maßnahmen zu betrachten, sondern als Investitionsportfolio.
Regulatorische Entwicklungen beeinflussen zunehmend auch die wirtschaftlichen Annahmen von Dekarbonisierungsprojekten. Zwei Entwicklungen sind 2026 besonders relevant.
CBAM ist seit 1. Januar 2026 in der endgültigen Phase
Der Carbon Border Adjustment Mechanism (CBAM) ist seit dem 1. Januar 2026 vollständig in Kraft. Betroffene Importeure müssen – abhängig von Warenart und Importmenge – als zugelassene CBAM-Anmelder auftreten, die eingebetteten Emissionen berichten und CBAM-Zertifikate abgeben.
Mit der Vereinfachung des Systems gilt für die massenbasierten CBAM-Warengruppen grundsätzlich eine Schwelle von 50 Tonnen pro Jahr. Für Strom und Wasserstoff gelten abweichende Regelungen.
Die erste CBAM-Erklärung für Importe des Jahres 2026 sowie die Abgabe der entsprechenden Zertifikate sind bis zum 30. September 2027 fällig.
Für Business Cases kann CBAM relevant werden, weil CO₂-intensive Importe zusätzliche Kosten verursachen können. Dadurch können sich Einkaufsentscheidungen ebenso verändern wie die relative Wirtschaftlichkeit heimischer oder emissionsärmerer Produktion.
Für Unternehmen ist deshalb wichtig, diese Kosten nicht isoliert als regulatorische Zusatzbelastung zu betrachten, sondern frühzeitig in Beschaffungs-, Produktions- und Investitionsentscheidungen einzubeziehen.
ETS II startet 2028 statt 2027
Das neue europäische Emissionshandelssystem für Gebäude, Straßenverkehr und weitere Sektoren, ETS II, sollte ursprünglich 2027 starten. Mit der EU-Verordnung 2026/667 wurde der operative Start auf 2028 verschoben.
Für 2027 befindet sich der regulatorische Rahmen damit weiterhin in Bewegung. Nach der Verschiebung des ETS II hat die Bundesregierung am 12. August 2026 einen Entwurf zur Änderung des Brennstoffemissionshandelsgesetzes beschlossen. Damit soll die nationale CO₂-Bepreisung 2027 stabil gehalten werden.
Für Unternehmen bedeutet die Verschiebung vor allem eine längere Übergangsphase. Bei heutigen Investitionen in Wärmeversorgung, Fuhrpark oder andere langfristig genutzte Anlagen bleiben mögliche CO₂-Kosten ab 2028 dennoch relevant. Solange die weitere Preisentwicklung nicht verlässlich feststeht, sollten Unternehmen deshalb nicht mit einem vermeintlich sicheren Einzelpreis kalkulieren, sondern mehrere Szenarien abbilden.
Denn für die Wirtschaftlichkeit einer Investition zählt nicht nur der heutige CO₂-Preis. Steigende CO₂-Kosten können über höhere Preise für fossile Energieträger auch bei Unternehmen und Endkund:innen ankommen. Dadurch verändern sich die Betriebskosten bestehender Anlagen – und damit auch die Wirtschaftlichkeit emissionsärmerer Alternativen über ihre gesamte Lebensdauer.
Eine einzelne Kennzahl reicht nicht aus, um Dekarbonisierungsinvestitionen fundiert zu bewerten. Aussagekräftiger ist ein Entscheidungsprozess, der technische, wirtschaftliche und regulatorische Faktoren miteinander verbindet.
So entsteht eine Entscheidungsgrundlage, die Technik, Finanzen und Regulierung zusammenführt. Unternehmen können damit nicht nur beurteilen, ob eine Maßnahme wirtschaftlich ist, sondern auch, unter welchen Bedingungen, zu welchem Zeitpunkt und mit welcher Priorität sie sinnvoll wird.
Gerade bei Investitionen mit langen Laufzeiten schafft diese Betrachtung mehr Transparenz über Kosten, Risiken und mögliche wirtschaftliche Vorteile.
Dekarbonisierung wird wirtschaftlich besser steuerbar, wenn Unternehmen neben den Emissionen auch Kosten, Risiken und zeitliche Entwicklungen transparent betrachten.
LCOH schaffen eine belastbare Kostenbasis für den Vergleich von Wärmetechnologien.
VALERI strukturiert die Wirtschaftlichkeitsbewertung von Investitionen. MAC-Kurven ermöglichen eine Portfolio-Sicht auf unterschiedliche Maßnahmen. Carbon-Pricing-Szenarien wiederum übersetzen mögliche regulatorische Entwicklungen in wirtschaftliche Auswirkungen.
Gerade 2026 zeigt, warum dabei mit Szenarien statt mit starren Annahmen gearbeitet werden sollte: CBAM befindet sich in der endgültigen Phase, ETS II wurde auf 2028 verschoben und die nationale CO₂-Bepreisung für 2027 befindet sich im Gesetzgebungsverfahren.
Wer diese Perspektiven zusammenführt, kann Dekarbonisierungsmaßnahmen nicht nur anhand ihrer Klimawirkung bewerten. Unternehmen können besser erkennen, welche Investitionen wirtschaftlich sinnvoll sind, welche Risiken sie reduzieren und wann der richtige Zeitpunkt für die Umsetzung ist.
Damit wird Dekarbonisierung zu einer fundierten Investitionsentscheidung – und zu einem Bestandteil langfristiger wirtschaftlicher Unternehmensentwicklung.
Sie sehen gerade einen Platzhalterinhalt von Brevo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen